【摘要】本研究以事件研究法檢驗「Fed 放話升息」與「Fed 實際升息」兩類事件對美股四大指數(道瓊、S&P 500、Nasdaq、費城半導體)的短期反應,研究期間涵蓋 2001 年至今三段完整升息循環(2004-2006、2015-2018、2022-2023)。由於 CME FedWatch 官方升息機率工具無可行的免費長期歷史資料,本研究改採雙軌事件定義:FOMC 聲明稿鷹派用字轉向(質化)與 Fed Funds 期貨連續合約單日隱含利率變動(量化),所有資料來源均為公開網頁爬取,不需任何 API 金鑰。實證結果顯示,四大指數對三類事件的平均反應方向大致一致(利空傾向),但反應強度差異顯著,費城半導體指數的波動幅度與跌幅明顯大於其他三個指數;利率水準子樣本分析進一步顯示,當升息發生於聯邦資金利率已達 3.2% 以上時,事件日當天的平均異常報酬轉為負值,與利率仍低於 3.2% 時的正值平均反應形成對比。本次更新將事件後觀察窗口由 5 個交易日延長至 21 個交易日(約一個月),發現此一「利率越高、當天反應越差」的型態主要僅反映於事件當天:拉長至一個月後,高利率組多數指數(費城半導體指數除外)的累積表現反而轉為優於低利率組;新增的升息幅度複回歸分析(以基準級 25 個基點事件為對照組,50、75 個基點升息為虛擬變數,高利率組與低利率組皆已檢驗)也呈現類似的「短期承壓、一個月後轉正」型態,惟因樣本數有限,此發現屬探索性方向觀察,詳見下文限制說明。
一、研究方法
(一)事件研究法與資料來源
本研究採用事件研究法,以每次事件發生日為 t=0,觀察指數在事件窗口 [-21, +21] 個交易日(事件後至少涵蓋約一個月交易日)內的異常報酬(Abnormal Return, AR)與累積異常報酬(Cumulative Abnormal Return, CAR)。預期報酬採用「固定平均報酬模型」,以事件日之前120個交易日的平均對數日報酬為正常報酬基準:
| 項目 | 內容 | 資料來源 |
|---|---|---|
| 研究期間 | 2001-01-01 至今 | — |
| 四大指數 | 道瓊工業指數、S&P 500、Nasdaq綜合指數、費城半導體指數 | Yahoo Finance |
| FOMC 會議與聲明稿 | 每次會議之決議與聲明稿全文 | Wikipedia FOMC 歷史決議表格 |
| Fed Funds 期貨 | 30-Day Fed Funds 期貨連續前月合約 (ZQ=F) | Yahoo Finance |
(二)升息幅度計量迴歸分析
為進一步檢驗升息幅度本身是否影響市場反應強度,本研究將每次「實際升息」事件的幅度歸類為三個等級——基準級(一次會議升息 25 個基點)、中幅(50 個基點)、大幅(75 個基點)(樣本內從未出現 12.5 個基點的「半級」升息事件),並以中幅、大幅兩個虛擬變數對基準級估計差異。分別針對高利率組(事件當時聯邦資金利率≥3.2%)與低利率組(<3.2%)的「實際升息」事件,對事件後1、5、10、20個交易日的累積異常報酬(Forward CAR,自t=0收盤後起算,即 CAR(t+N) − CAR(t=0))進行複回歸:
其中 為中幅升息(50 個基點)虛擬變數、 為大幅升息(75 個基點)虛擬變數,基準級(25 個基點)事件為對照組; 即基準級事件的平均 Forward CAR,、 分別代表中幅、大幅升息事件相對於基準級的差異,估計以最小平方法(OLS)進行,顯著性以 t 檢定判斷。此分組與樣本設定(含分組門檻3.2%)與下方「六、利率水準子樣本分析」一致,該節有完整說明。
二、三類事件之定義與資料驗證
實際升息事件:研究期間內共識別 37 次實際升息事件,逐筆核對後與公開歷史紀錄完全吻合,涵蓋 2004年6月至2006年6月、2015年12月至2018年12月、2022年3月至2023年7月三段完整升息循環。
FOMC聲明稿鷹派關鍵字(完整定義):對每次FOMC會後聲明稿全文,比對以下 9 組固定英文詞組(規則式字串比對,大小寫不拘,非語意模型分析):「further policy firming」、「additional policy firming」、「further tightening」、「additional firming」、「raise the target range」、「increase the target range」、「further increases in the target range」、「vigilant against inflation」、「warrants further monetary policy tightening」。只要聲明稿全文命中其中任一詞組,該次會議即標記為「鷹派候選」事件,事件日=該次FOMC會議日。
實際涵蓋範圍:以上述關鍵字規則篩出的 22 筆鷹派候選事件,分布於三段已知升息循環:2006年1月至2007年1月(3筆)、2015年12月至2018年9月(7筆)、2022年7月至2023年12月(12筆),未見循環外的離群事件。資料驗證與修正:初步比對時另發現 2020年12月至2021年12月間(此區間本身不屬於任何升息循環,Fed當時仍處於零利率),Wikipedia 表格提供之「官方聲明稿」連結有 9 次實際指向 FOMC 會議紀錄(Minutes)全文而非簡短聲明稿,導致以會議紀錄全文比對關鍵字時發生 4 次誤判鷹派——例如 2021-01-27 被誤判為鷹派放話,經追查命中文字實出自銀行放款調查(SLOOS)之「銀行放款標準緊縮」,與 Fed 貨幣政策立場無關。已修正程式,偵測到連結指向會議紀錄時改用官網固定網址規則直接組出正確聲明稿連結重新擷取,修正後這 4 筆誤判全數排除、不再計入鷹派候選事件,鷹派候選事件數由 26 筆降為上述 22 筆。換言之,「2020年12月至2021年12月」只是此次資料連結瑕疵的發生範圍,並非本類事件的分析涵蓋期間;本類事件真正的分析涵蓋期間即三段升息循環,且此零利率區間本身最終沒有任何會議被計入鷹派候選事件。
Fed Funds期貨量化訊號(完整定義):以 ZQ=F 每日收盤價為基礎,依序計算四個步驟:(1) 單日價格變動=當日收盤-前一日收盤,換算為隱含利率變動(bp)=-單日價格變動×100(期貨價格下跌代表市場預期利率上升);(2) 排除每月第一個交易日的價格變動(連續合約「換月」造成的價格跳動,非市場當日對升息預期的真實調整——初步篩選出的事件中高達64%恰好落於每月第一個交易日,已修正程式排除,修正後共識別204筆事件);(3) 計算過去60個交易日隱含利率變動的滾動標準差;(4) 計算當日 z-score=當日隱含利率變動÷該滾動標準差,z≥2 視為市場升息預期顯著調整的「事件日」(t=0)。仍需留意此訊號僅約17%對應實際FOMC會議日前後,其餘反映CPI公布、金融危機等其他短率波動來源,非全部等同「Fed升息放話」。
三、實證結果
(一)事件日單日異常報酬——離散度與平均值的落差
本研究一項重要發現是:三類事件在事件日當天(t=0)的「平均」異常報酬普遍偏小,但個別事件的單日報酬「離散度」相當可觀,尤其費城半導體指數最為明顯。以「實際升息」事件為例,費城半導體指數在事件日當天的平均異常報酬僅 +0.12%,但標準差高達 2.23%、平均絕對報酬達 1.68%,且有 27.0% 的升息日當天單日波動幅度超過 2%——約每4次升息就有1次當天 SOX 單日波動逾2%,與市場實務觀察「費半事件日反應劇烈」的方向一致。由於不同事件的反應方向並不一致(升息符合預期時常見利空出盡而上漲,超預期鷹派時則明顯下跌),平均值會被正負相互抵銷而顯得溫和,此為統計方法特性,並非資料或程式錯誤。
| 事件類型 | 指數 | 事件數 | 平均AR | 標準差 | 平均|AR| | |AR|≥2%比例 |
|---|---|---|---|---|---|---|
| 實際升息 | 道瓊工業指數 | 37 | +0.03% | 1.03% | 0.79% | 2.7% |
| 實際升息 | S&P 500 | 37 | +0.09% | 1.22% | 0.94% | 13.5% |
| 實際升息 | Nasdaq綜合指數 | 37 | +0.25% | 1.62% | 1.16% | 21.6% |
| 實際升息 | 費城半導體指數 | 37 | +0.12% | 2.23% | 1.69% | 27.0% |
(二)累積異常報酬(CAR)走勢圖與一個月期表現
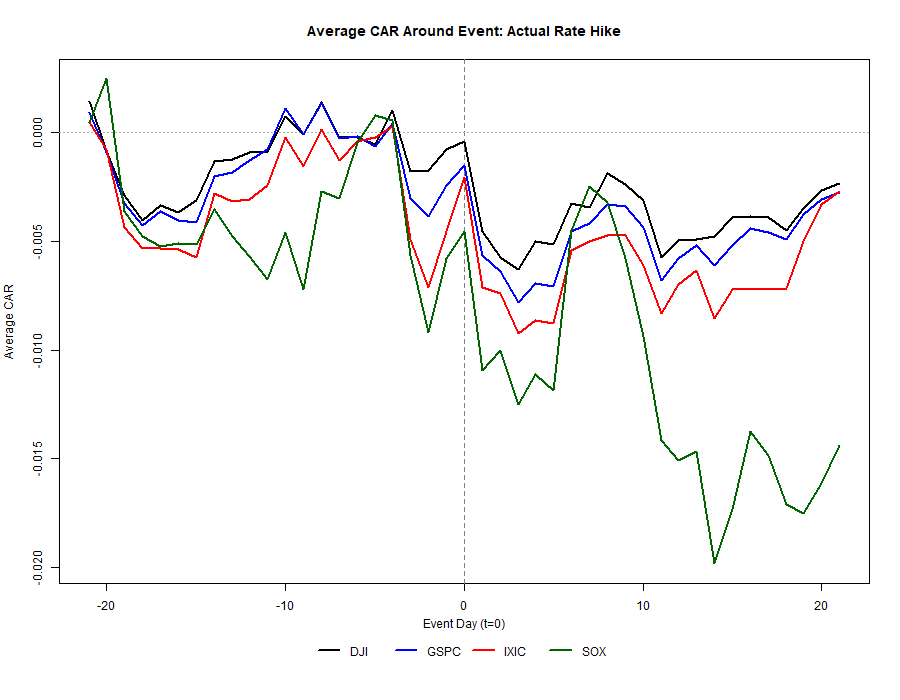
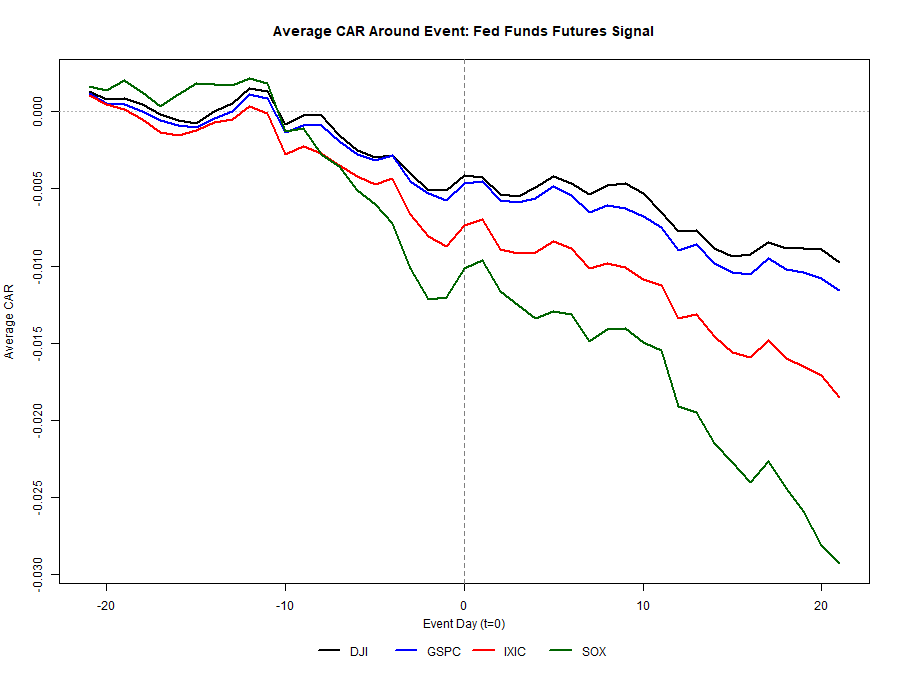
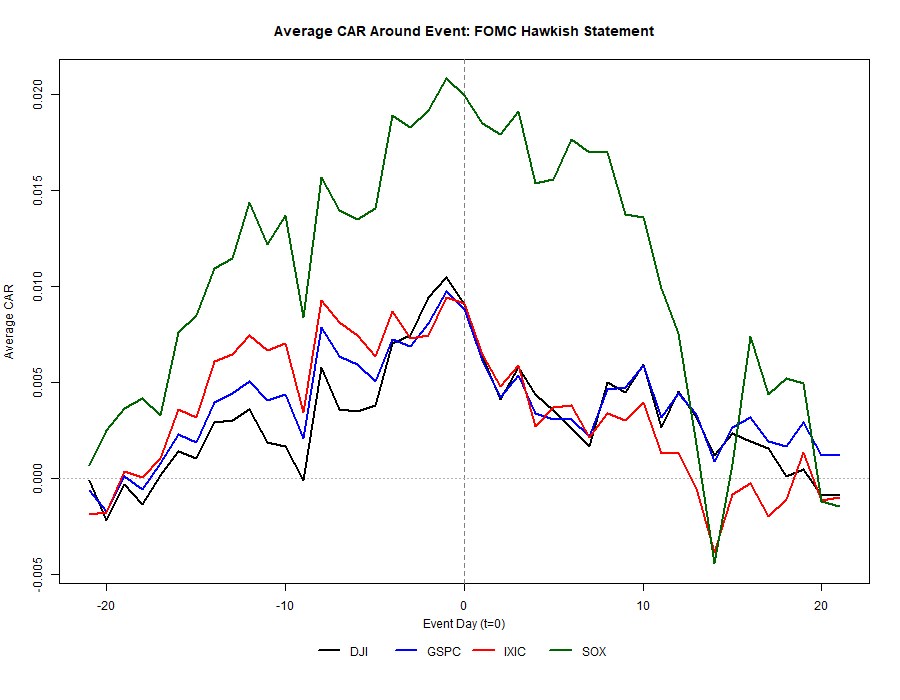
下列三張圖分別呈現「實際升息」「Fed Funds期貨量化訊號」「FOMC聲明稿鷹派關鍵字」三類事件的四大指數平均CAR走勢(事件窗口 [-21, +21] 交易日,涵蓋事件後約一個月):
| 事件類型 | 指數 | CAR(t+1) | CAR(t+3) | CAR(t+5) | CAR(t+10) | CAR(t+20) |
|---|---|---|---|---|---|---|
| 實際升息 | 道瓊工業指數 | -0.46% | -0.63% | -0.51% | -0.31% | -0.27% |
| 實際升息 | S&P 500 | -0.57% | -0.78% | -0.71% | -0.43% | -0.31% |
| 實際升息 | Nasdaq綜合指數 | -0.71% | -0.92% | -0.88% | -0.61% | -0.33% |
| 實際升息 | 費城半導體指數 | -1.10% | -1.25% | -1.18% | -0.94% | -1.61% |
| Fed Funds期貨量化訊號 | 道瓊工業指數 | -0.43% | -0.55% | -0.42% | -0.53% | -0.89% |
| Fed Funds期貨量化訊號 | S&P 500 | -0.45% | -0.59% | -0.49% | -0.68% | -1.08% |
| Fed Funds期貨量化訊號 | Nasdaq綜合指數 | -0.70% | -0.92% | -0.84% | -1.09% | -1.71% |
| Fed Funds期貨量化訊號 | 費城半導體指數 | -0.96% | -1.25% | -1.30% | -1.49% | -2.81% |
| FOMC聲明稿鷹派關鍵字 | 道瓊工業指數 | +0.63% | +0.58% | +0.35% | +0.59% | -0.09% |
| FOMC聲明稿鷹派關鍵字 | S&P 500 | +0.61% | +0.54% | +0.31% | +0.59% | +0.12% |
| FOMC聲明稿鷹派關鍵字 | Nasdaq綜合指數 | +0.65% | +0.59% | +0.37% | +0.39% | -0.12% |
| FOMC聲明稿鷹派關鍵字 | 費城半導體指數 | +1.85% | +1.91% | +1.55% | +1.36% | -0.12% |
三類事件中,「實際升息」的平均CAR在事件後續五個交易日內呈現最一致的下跌走勢,但拉長至一個月(t+20)後,道瓊、S&P 500、Nasdaq三指數的平均CAR已回升至接近零或轉為溫和正值,僅費城半導體指數仍持續走弱(t+20達-1.61%);「Fed Funds期貨量化訊號」呈現隨時間持續走弱的型態;「FOMC聲明稿鷹派關鍵字」事件的平均CAR方向較不一致,與該類事件樣本數較小(22筆)有關。
(三)利率水準子樣本分析(Rate-Regime Subsample)
升息發生於聯邦資金利率已偏高(政策已轉為限制性區間)時,市場對再升息的敏感度可能高於低利率起漲階段的升息。本節以事件發生時的「當時利率水準」將全部樣本切分為兩組:
3.2% 之門檻取自中性利率(r*)估計區間下緣,作為「政策是否已轉為限制性」的粗略分界。事件發生時的利率水準,以該事件日之前最近一次 FOMC 會議後之利率(階梯函數)認定。切分後各子樣本事件數明顯縮減(鷹派關鍵字事件僅剩8~14筆),統計檢定力隨之下降,以下結果宜視為方向性參考,不宜做嚴謹顯著性推論。
| 指數 | 利率組別 | 事件數 | 平均AR | 標準差 | |AR|≥2%比例 |
|---|---|---|---|---|---|
| 道瓊工業指數 | 高利率組(≥3.2%) | 16 | -0.38% | 0.95% | 0.0% |
| 道瓊工業指數 | 低利率組(<3.2%) | 21 | +0.35% | 0.99% | 4.8% |
| S&P 500 | 高利率組(≥3.2%) | 16 | -0.38% | 1.11% | 12.5% |
| S&P 500 | 低利率組(<3.2%) | 21 | +0.46% | 1.21% | 19.0% |
| Nasdaq綜合指數 | 高利率組(≥3.2%) | 16 | -0.36% | 1.42% | 18.8% |
| Nasdaq綜合指數 | 低利率組(<3.2%) | 21 | +0.71% | 1.64% | 23.8% |
| 費城半導體指數 | 高利率組(≥3.2%) | 16 | -0.45% | 2.20% | 31.3% |
| 費城半導體指數 | 低利率組(<3.2%) | 21 | +0.56% | 2.20% | 23.8% |
結果顯示明確且一致的方向性差異:高利率組(政策已進入限制性區間)的四大指數在升息當天平均異常報酬全數為負;低利率組(政策仍寬鬆或中性)則全數為正。升息循環初期的升息當天市場反應偏多,可能反映此階段升息多屬「符合市場預期、甚至確認經濟復甦」的訊號;升息循環後段的升息當天市場反應則明顯偏空。
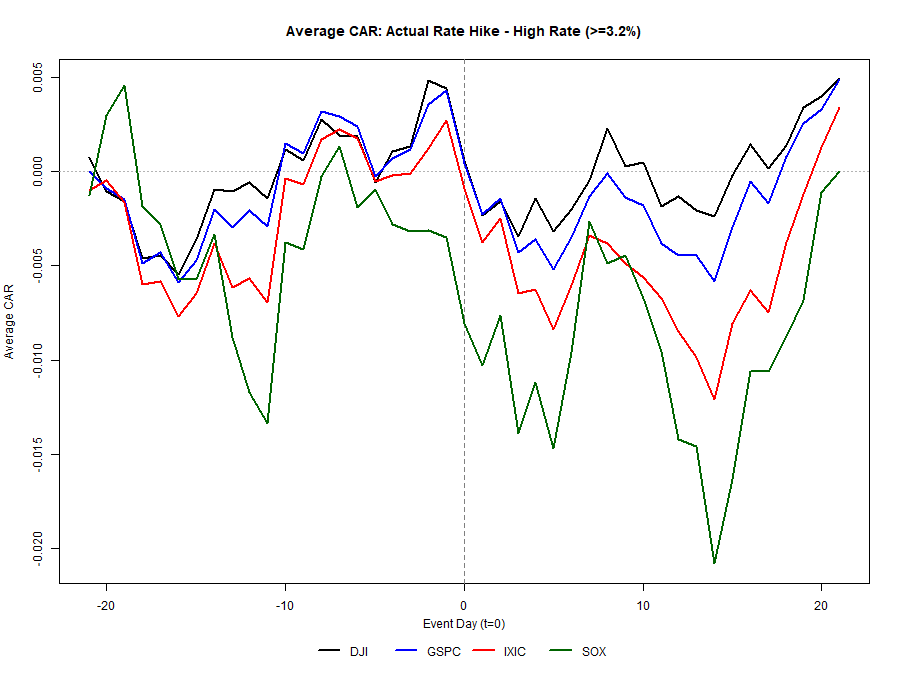
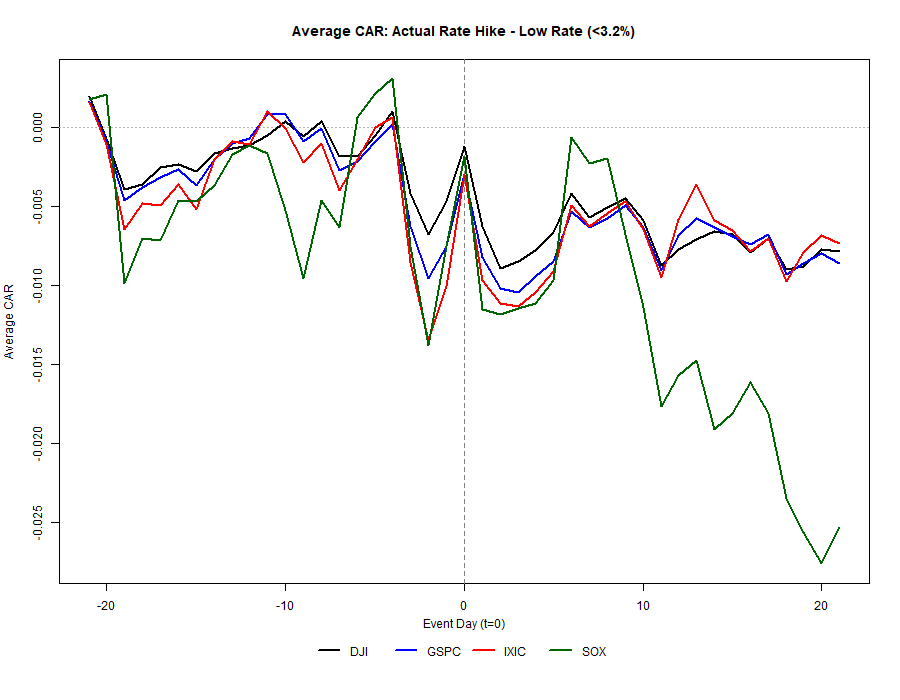
若將觀察窗口拉長至事件後5個交易日與20個交易日(約一個月)的累積異常報酬(CAR),兩組間的差異型態並非單純「縮小」,而是出現方向上的反轉:
| 指數 | 高利率組 CAR(t+5) | 低利率組 CAR(t+5) | 高利率組 CAR(t+20) | 低利率組 CAR(t+20) |
|---|---|---|---|---|
| 道瓊工業指數 | -0.32% | -0.66% | +0.40% | -0.77% |
| S&P 500 | -0.52% | -0.85% | +0.33% | -0.80% |
| Nasdaq綜合指數 | -0.84% | -0.91% | +0.13% | -0.68% |
| 費城半導體指數 | -1.47% | -0.97% | -0.11% | -2.76% |
整體而言,「利率已高」對市場的影響主要展現在「事件當天」的立即負面反應;但拉長到一個月的窗口後,高利率組(政策已轉為限制性)的道瓊、S&P 500、Nasdaq三指數平均CAR已由負轉正,反而優於低利率組同期仍呈現的溫和下跌,費城半導體指數則是唯一在兩組中一個月後仍維持明顯負值、且高利率組跌幅更深的例外。這與「利率越高、後續修正越大」的直覺並不一致,較可能的解釋包含:(1) 高利率組樣本集中於2005-2006與2022-2023兩段循環尾聲,恰逢升息循環後段常伴隨的「利空出盡」效應;(2) 樣本數僅16筆(見下一節迴歸分析),單一極端事件可能主導一個月的平均數。此一發現宜視為描述性觀察,不宜過度推論因果關係或用於預測未來升息循環。
(四)升息幅度的計量迴歸分析(複回歸:高利率組與低利率組)
本節依前述「研究方法(二)」設定的複回歸式(如上式所示),分別對高利率組(事件當時利率≥3.2%,n=16)與低利率組(事件當時利率<3.2%,n=21)的「實際升息」事件進行估計,以基準級(25 個基點)事件為對照組( 即基準級事件的平均Forward CAR)。兩組樣本中中幅升息事件均僅1筆、大幅升息事件均僅2筆(樣本內從未出現12.5個基點的「半級」升息,故複回歸不含半級虛擬變數);下表逐一列出各係數的估計值與 t 統計量,以利判斷個別係數的統計顯著性:
| 利率組別 | 指數 | 持有天數 | n(基準級/中幅/大幅) | ||||
|---|---|---|---|---|---|---|---|
| 高利率組(≥3.2%) | 道瓊工業指數 | 1 | 16 (13/1/2) | -0.13pp (t=-0.73) | -2.19pp (t=-3.19) | -0.21pp (t=-0.41) | 0.440 |
| 高利率組(≥3.2%) | 道瓊工業指數 | 5 | 16 (13/1/2) | -0.32pp (t=-0.72) | -1.67pp (t=-0.99) | +0.38pp (t=+0.31) | 0.081 |
| 高利率組(≥3.2%) | 道瓊工業指數 | 10 | 16 (13/1/2) | -0.26pp (t=-0.34) | -2.43pp (t=-0.84) | +3.20pp (t=+1.52) | 0.202 |
| 高利率組(≥3.2%) | 道瓊工業指數 | 20 | 16 (13/1/2) | -0.37pp (t=-0.36) | +0.41pp (t=+0.11) | +5.45pp (t=+1.92) | 0.222 |
| 高利率組(≥3.2%) | S&P 500 | 1 | 16 (13/1/2) | -0.00pp (t=-0.02) | -2.52pp (t=-3.12) | -0.86pp (t=-1.45) | 0.459 |
| 高利率組(≥3.2%) | S&P 500 | 5 | 16 (13/1/2) | -0.36pp (t=-0.75) | -2.62pp (t=-1.44) | -0.28pp (t=-0.21) | 0.138 |
| 高利率組(≥3.2%) | S&P 500 | 10 | 16 (13/1/2) | -0.50pp (t=-0.65) | -3.26pp (t=-1.13) | +3.89pp (t=+1.83) | 0.281 |
| 高利率組(≥3.2%) | S&P 500 | 20 | 16 (13/1/2) | -0.35pp (t=-0.30) | +0.36pp (t=+0.08) | +4.93pp (t=+1.57) | 0.159 |
| 高利率組(≥3.2%) | Nasdaq綜合指數 | 1 | 16 (13/1/2) | +0.11pp (t=+0.31) | -3.38pp (t=-2.44) | -1.55pp (t=-1.53) | 0.369 |
| 高利率組(≥3.2%) | Nasdaq綜合指數 | 5 | 16 (13/1/2) | -0.46pp (t=-0.65) | -3.69pp (t=-1.39) | -0.51pp (t=-0.26) | 0.131 |
| 高利率組(≥3.2%) | Nasdaq綜合指數 | 10 | 16 (13/1/2) | -0.71pp (t=-0.63) | -5.54pp (t=-1.30) | +4.65pp (t=+1.50) | 0.251 |
| 高利率組(≥3.2%) | Nasdaq綜合指數 | 20 | 16 (13/1/2) | -0.37pp (t=-0.23) | -0.15pp (t=-0.03) | +4.71pp (t=+1.09) | 0.085 |
| 高利率組(≥3.2%) | 費城半導體指數 | 1 | 16 (13/1/2) | +0.37pp (t=+0.75) | -4.59pp (t=-2.52) | -2.40pp (t=-1.80) | 0.404 |
| 高利率組(≥3.2%) | 費城半導體指數 | 5 | 16 (13/1/2) | -0.62pp (t=-0.60) | -4.07pp (t=-1.05) | +1.69pp (t=+0.60) | 0.110 |
| 高利率組(≥3.2%) | 費城半導體指數 | 10 | 16 (13/1/2) | -0.56pp (t=-0.33) | -8.15pp (t=-1.30) | +9.60pp (t=+2.09) | 0.337 |
| 高利率組(≥3.2%) | 費城半導體指數 | 20 | 16 (13/1/2) | -0.31pp (t=-0.11) | +2.00pp (t=+0.19) | +7.05pp (t=+0.92) | 0.062 |
| 低利率組(<3.2%) | 道瓊工業指數 | 1 | 21 (18/1/2) | -0.34pp (t=-1.20) | -2.83pp (t=-2.28) | -0.27pp (t=-0.29) | 0.224 |
| 低利率組(<3.2%) | 道瓊工業指數 | 5 | 21 (18/1/2) | -0.41pp (t=-1.15) | -6.39pp (t=-4.07) | +1.88pp (t=+1.66) | 0.532 |
| 低利率組(<3.2%) | 道瓊工業指數 | 10 | 21 (18/1/2) | -0.42pp (t=-0.86) | -7.50pp (t=-3.49) | +3.31pp (t=+2.13) | 0.499 |
| 低利率組(<3.2%) | 道瓊工業指數 | 20 | 21 (18/1/2) | -1.08pp (t=-1.19) | -1.49pp (t=-0.38) | +5.30pp (t=+1.84) | 0.169 |
| 低利率組(<3.2%) | S&P 500 | 1 | 21 (18/1/2) | -0.31pp (t=-1.04) | -3.36pp (t=-2.62) | -0.60pp (t=-0.64) | 0.282 |
| 低利率組(<3.2%) | S&P 500 | 5 | 21 (18/1/2) | -0.41pp (t=-1.07) | -8.63pp (t=-5.20) | +2.83pp (t=+2.35) | 0.657 |
| 低利率組(<3.2%) | S&P 500 | 10 | 21 (18/1/2) | -0.27pp (t=-0.46) | -9.24pp (t=-3.71) | +3.94pp (t=+2.18) | 0.523 |
| 低利率組(<3.2%) | S&P 500 | 20 | 21 (18/1/2) | -0.97pp (t=-1.01) | -2.63pp (t=-0.63) | +6.30pp (t=+2.06) | 0.213 |
| 低利率組(<3.2%) | Nasdaq綜合指數 | 1 | 21 (18/1/2) | -0.36pp (t=-1.03) | -4.75pp (t=-3.17) | -0.94pp (t=-0.86) | 0.367 |
| 低利率組(<3.2%) | Nasdaq綜合指數 | 5 | 21 (18/1/2) | -0.48pp (t=-0.81) | -12.63pp (t=-4.87) | +4.91pp (t=+2.61) | 0.644 |
| 低利率組(<3.2%) | Nasdaq綜合指數 | 10 | 21 (18/1/2) | -0.32pp (t=-0.35) | -12.25pp (t=-3.03) | +5.84pp (t=+1.99) | 0.439 |
| 低利率組(<3.2%) | Nasdaq綜合指數 | 20 | 21 (18/1/2) | -1.10pp (t=-0.80) | -3.77pp (t=-0.63) | +9.35pp (t=+2.14) | 0.225 |
| 低利率組(<3.2%) | 費城半導體指數 | 1 | 21 (18/1/2) | -0.57pp (t=-1.03) | -4.59pp (t=-1.89) | -1.80pp (t=-1.02) | 0.195 |
| 低利率組(<3.2%) | 費城半導體指數 | 5 | 21 (18/1/2) | -0.38pp (t=-0.35) | -11.59pp (t=-2.44) | +1.60pp (t=+0.46) | 0.262 |
| 低利率組(<3.2%) | 費城半導體指數 | 10 | 21 (18/1/2) | -0.69pp (t=-0.47) | -8.11pp (t=-1.27) | +1.28pp (t=+0.28) | 0.089 |
| 低利率組(<3.2%) | 費城半導體指數 | 20 | 21 (18/1/2) | -3.38pp (t=-1.71) | +2.46pp (t=+0.28) | +7.20pp (t=+1.15) | 0.070 |
結果顯示:兩組的基準級()在短天期多為負值、長天期(t+20)多轉為正值或趨近零,此型態與前一小節「利率水準子樣本分析」的結論一致。中幅、大幅升息虛擬變數的係數方向不穩定、正負互見,且多數 |t| 未達 2(對應 5% 顯著水準);少數看似顯著的係數(如低利率組道瓊/Nasdaq在t+5、t+10的,|t|>3)實際上是由「僅1筆中幅升息事件」單一觀測值所主導——此類單一樣本組別的估計係數本質上只反映那一次事件的結果,不具統計代表性,不應解讀為「中幅升息比基準級升息平均而言反應更大/更小」的穩定規律。
此複回歸結果須謹慎解讀:兩組樣本中中幅升息事件僅1筆、大幅升息事件僅2筆,中幅虛擬變數的係數與t值等同於「單一事件與基準級平均值的差異檢定」,不具備一般化推論的統計基礎;大幅虛擬變數雖有2筆觀測值,仍遠低於常見的統計檢定力門檻。樣本內亦從未出現12.5個基點的「半級」升息事件,故本複回歸無法檢驗半級升息的效果。整體而言,本節分析性質上屬探索性描述統計,用於呈現不同幅度升息事件在樣本中的實際分布與粗略對照,不宜作為升息幅度與未來報酬存在穩定因果關係或線性遞增/遞減關係的證據。
四、結論與研究限制
本研究以事件研究法系統性檢驗 Fed 升息放話與實際升息對美股四大指數的影響,並在驗證過程中發現並修正兩項重要資料瑕疵(期貨合約換月假訊號、聲明稿連結誤指向會議紀錄),確保最終統計結果的可信度。實證結果支持「Fed政策事件對股市具有實質影響,且費城半導體指數的反應幅度顯著大於其他三大指數」之市場實務觀察;利率水準子樣本分析進一步證實「升息循環後段市場反應更偏空」的方向性差異,惟該差異主要反映於事件當天的立即反應。將窗口拉長至一個月後,高利率組多數指數的累積表現反而轉為優於低利率組,升息幅度的複回歸分析(高、低利率組皆已檢驗)亦呈現類似的「短期承壓、一個月後轉正」型態,惟樣本中中幅、大幅升息事件分別僅1、2筆、且無半級事件,此一發現宜視為方向性觀察,有待更長樣本期間或更嚴謹的市場模型設定進一步驗證。
研究限制:預期報酬模型為簡化之固定平均報酬模型,未納入系統性風險(β)調整;利率水準子樣本切分後樣本數明顯縮減,統計檢定力有限,3.2%門檻為敏感度分析基準,非既定學術共識數值;升息幅度複回歸分析的中幅、大幅升息虛擬變數分別僅有1、2筆觀測值(樣本內從未出現半級事件),中幅虛擬變數的估計本質上等同單一事件與基準組的差異,不具一般化推論的統計基礎,結果為探索性觀察,非穩健的因果推論;FOMC聲明稿鷹派關鍵字判定為規則式初篩,非語意分析,仍可能有未被發現之誤判,且範圍僅限FOMC正式會後聲明稿,不含Jackson Hole經濟政策研討會演說等非會議場合談話;Fed Funds期貨量化訊號僅約17%對應實際FOMC會議日附近,使用時應個別核對總經背景。研究樣本截至2026年8月27日之四大指數收盤資料,2026年8月28日Jackson Hole研討會Fed主席談話當日之收盤資料於本次撰寫時尚未由資料源公布,故未納入本次量化結果。